Chaque année, des millions de voyageurs partent à la découverte de nouvelles cultures et de paysages dépaysants. Si la préparation des bagages et l’itinéraire occupent souvent le devant de la scène, la gestion des finances à l’étranger mérite une attention tout aussi méticuleuse. Une mauvaise utilisation de votre carte bancaire hors de vos frontières peut en effet transformer une expérience idyllique en une source de stress, voire en une dépense imprévue.
De la méconnaissance des frais de change aux risques de sécurité, les pièges sont nombreux pour le voyageur non averti. Pourtant, quelques précautions simples et une bonne compréhension des mécanismes bancaires suffisent à sécuriser vos transactions et à maîtriser votre budget, vous permettant ainsi de profiter pleinement de votre séjour.
A lire aussi : Lloret del Mar : découvrez les plages emblématiques, la richesse culturelle et la relaxation au cœur de la Catalogne
Nous avons identifié sept erreurs fréquentes que les voyageurs commettent avec leur carte bancaire à l’étranger. En les comprenant et en appliquant nos conseils, vous pourrez aborder vos futures escapades avec sérénité, en évitant les mauvaises surprises financières.
Table des matières
- 1 Préparer sa carte bancaire avant le départ
- 2 Éviter les pièges des taux de change et des frais cachés
- 3 Ne pas dépendre d’une seule solution de paiement
- 4 Maîtriser l’utilisation des distributeurs automatiques
- 5 Protéger ses informations bancaires à l’étranger
- 6 Une planification minutieuse pour des voyages sereins
Préparer sa carte bancaire avant le départ
La première étape pour un voyage sans accroc financier commence bien avant de boucler votre valise. Une préparation adéquate de votre carte bancaire est fondamentale pour éviter bien des désagréments une fois à destination. Pour choisir la meilleure option adaptée à vos besoins de voyage, de nombreux guides spécialisés, comme le blog boutsdumonde, proposent des comparatifs pertinents.
Lire également : Découvertes inattendues à La Réunion : 10 expériences uniques à ne pas manquer
Contacter sa banque pour signaler son voyage
L’une des erreurs les plus courantes est d’oublier d’informer votre établissement bancaire de vos projets de voyage. Si votre banque détecte des transactions inhabituelles dans un pays étranger sans en avoir été préalablement avertie, elle pourrait interpréter cela comme une activité frauduleuse et bloquer temporairement votre carte pour votre protection. Cette mesure, bien qu’intentionnée, peut vous laisser démuni au moment le moins opportun.
Un simple appel téléphonique ou une notification via l’application mobile de votre banque avant votre départ peut prévenir cette situation. Précisez les dates de votre séjour et les pays que vous comptez visiter. Cette démarche permet à votre banque d’ajuster ses systèmes de surveillance et d’autoriser vos transactions à l’étranger sans interruption.
Vérifier les plafonds de dépenses et de retraits
Il est également essentiel de connaître les limites de dépenses et de retraits associées à votre carte bancaire. Ces plafonds, souvent établis sur une période de sept ou trente jours glissants, peuvent varier considérablement d’une carte à l’autre et d’une banque à l’autre. Un séjour prolongé ou un achat important pourrait rapidement vous faire dépasser ces limites, vous empêchant de réaliser d’autres transactions.
Avant de partir, consultez votre contrat ou contactez votre conseiller bancaire pour vérifier vos plafonds actuels. Si nécessaire, vous pourrez demander une augmentation temporaire de ces limites pour la durée de votre voyage. Assurez-vous également que la date d’expiration de votre carte ne tombe pas pendant votre séjour, afin d’éviter de vous retrouver avec une carte inutilisable.
Éviter les pièges des taux de change et des frais cachés
Les transactions en devises étrangères sont souvent assorties de frais et de taux de change qui peuvent réduire considérablement la valeur de votre argent. Comprendre ces mécanismes est crucial pour minimiser les coûts et optimiser votre budget de voyage.
Refuser la conversion dynamique de devises (DCC)
Lorsque vous effectuez un paiement par carte ou un retrait à un distributeur automatique à l’étranger, il vous sera parfois proposé de choisir entre régler dans la monnaie locale ou dans votre monnaie d’origine (par exemple, l’euro si vous êtes français). C’est ce que l’on appelle la conversion dynamique de devises (DCC).
Bien que cela puisse sembler pratique de voir immédiatement le montant en euros, cette option est presque toujours désavantageuse. Le taux de change appliqué par le commerçant ou le distributeur automatique est généralement moins favorable que celui de votre propre banque, et des frais supplémentaires peuvent s’y ajouter. Pour économiser, choisissez toujours de payer ou de retirer dans la monnaie locale du pays où vous vous trouvez. Votre banque appliquera alors son propre taux de change, qui est souvent plus avantageux.
Comprendre les frais de transaction et de retrait
Les frais bancaires associés aux transactions internationales constituent une autre source de dépenses inattendues. Ces frais peuvent prendre plusieurs formes :
- Frais de transaction : Un pourcentage du montant de l’achat ou un montant fixe prélevé à chaque paiement par carte en devise étrangère.
- Frais de retrait : Un montant fixe, un pourcentage du montant retiré, ou une combinaison des deux, applicable à chaque retrait d’espèces à un distributeur automatique à l’étranger.
- Frais de l’opérateur du distributeur : Certains distributeurs automatiques à l’étranger (particulièrement dans les zones touristiques) peuvent facturer leurs propres frais, en plus de ceux de votre banque. Ces frais sont généralement affichés avant la validation du retrait.
Il est important de se renseigner auprès de votre banque avant de partir sur les frais spécifiques à votre carte. Certaines banques proposent des cartes de voyage sans frais de transaction ou de retrait à l’étranger, ou avec des conditions plus avantageuses. Une connaissance préalable vous permettra de choisir la meilleure stratégie, par exemple, privilégier les paiements par carte plutôt que les retraits fréquents si les frais de retrait sont élevés.
| Type de frais | Description | Conseil pour l’éviter/le réduire |
|---|---|---|
| Conversion dynamique (DCC) | Conversion de la monnaie locale vers votre monnaie d’origine par le commerçant ou le distributeur, souvent à un taux défavorable. | Toujours choisir de payer ou retirer dans la monnaie locale. |
| Frais de transaction (paiement) | Pourcentage ou montant fixe prélevé par votre banque pour chaque paiement par carte en devise étrangère. | Utiliser une carte sans frais à l’étranger, si possible. |
| Frais de retrait (votre banque) | Pourcentage ou montant fixe prélevé par votre banque pour chaque retrait d’espèces à l’étranger. | Limiter les retraits, privilégier les paiements par carte, ou utiliser une carte spécifique pour le voyage. |
| Frais de l’opérateur de distributeur | Frais supplémentaires imposés par le propriétaire du distributeur automatique. | Vérifier l’affichage des frais avant de confirmer le retrait ; privilégier les distributeurs des grandes banques. |
Ne pas dépendre d’une seule solution de paiement
Mettre tous ses œufs dans le même panier est rarement une bonne idée, et c’est particulièrement vrai pour vos moyens de paiement en voyage. Une seule carte bancaire, aussi fiable soit-elle, n’est pas suffisante pour garantir une tranquillité d’esprit absolue.
Avoir plusieurs cartes et devises
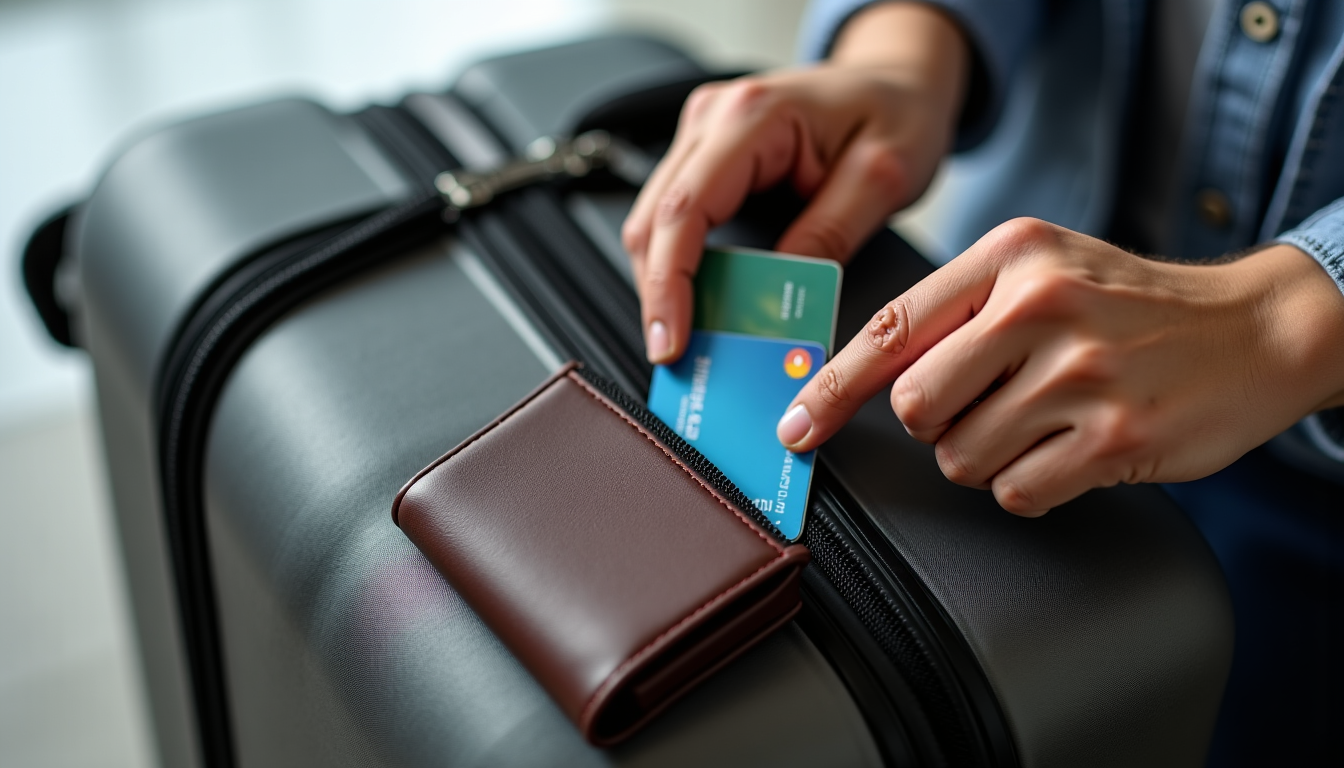
Imaginez la situation : votre seule carte est perdue, volée, endommagée, ou simplement refusée par un terminal de paiement. Sans alternative, vous vous retrouveriez dans une position délicate. Il est fortement recommandé de voyager avec au moins deux cartes bancaires différentes (par exemple, une carte de débit et une carte de crédit), issues si possible de banques différentes.
Gardez ces cartes séparément. Par exemple, une dans votre portefeuille habituel et l’autre en sécurité dans votre bagage principal ou à l’hôtel. Ainsi, en cas de problème avec l’une, vous aurez toujours une solution de secours. Pensez également à avoir une carte d’un réseau différent (Visa et Mastercard, par exemple), car certains commerçants n’acceptent pas toutes les marques.
Prévoir une petite somme d’argent liquide
Bien que les paiements par carte soient de plus en plus répandus, l’argent liquide conserve toute son utilité, surtout à l’étranger. Certains petits commerces, marchés locaux, taxis, ou vendeurs de rue n’acceptent que les espèces. De plus, en cas de panne de système de paiement, de problème avec votre carte ou même de situation d’urgence, disposer de quelques billets peut vous sortir d’une impasse.
Prévoyez d’échanger une petite somme d’argent dans la devise locale avant votre départ ou dès votre arrivée à l’aéroport, en évitant les bureaux de change aux taux les moins avantageux. Cette réserve d’argent liquide vous offrira une flexibilité précieuse et une sécurité supplémentaire pour les imprévus.
Maîtriser l’utilisation des distributeurs automatiques
Les distributeurs automatiques de billets (DAB) sont des outils pratiques pour obtenir de l’argent liquide à l’étranger. Cependant, leur utilisation requiert une certaine vigilance pour éviter des frais excessifs ou des erreurs coûteuses.
Choisir des distributeurs sécurisés
Lorsque vous retirez de l’argent, privilégiez toujours les distributeurs situés à l’intérieur ou à proximité immédiate de succursales bancaires réputées. Ces lieux sont généralement mieux surveillés et moins sujets aux tentatives de fraude, comme le skimming (l’installation d’un dispositif de lecture de carte frauduleux).
Évitez les distributeurs isolés, mal éclairés ou qui semblent avoir été modifiés. Avant d’insérer votre carte, vérifiez visuellement la fente de la carte et le clavier pour détecter toute anomalie. Couvrez toujours le clavier avec votre main lorsque vous composez votre code PIN, même si vous pensez être seul.
Éviter les avances de fonds par carte de crédit
Votre carte de crédit peut vous permettre d’effectuer des retraits d’argent liquide, mais cette option est généralement très coûteuse. On parle alors d’avance de fonds ou de « cash advance ». Contrairement aux paiements, les avances de fonds par carte de crédit sont souvent soumises à des frais élevés dès la transaction, et les intérêts commencent à courir immédiatement, sans période de grâce.
Si vous avez besoin d’espèces, privilégiez l’utilisation de votre carte de débit, qui est directement liée à votre compte courant, ou retirez une somme plus importante en une seule fois pour limiter les frais fixes par transaction. Gardez les avances de fonds par carte de crédit comme une solution de dernier recours, uniquement en cas d’urgence absolue.
Protéger ses informations bancaires à l’étranger
La sécurité de vos données bancaires est primordiale, où que vous soyez. À l’étranger, les risques peuvent être accrus, et une vigilance constante est de mise pour protéger votre argent.
Sécuriser son code PIN et ses données
Votre code PIN est la clé de votre compte. Ne le notez jamais sur votre carte, sur un papier dans votre portefeuille ou sur votre téléphone. Mémorisez-le et ne le communiquez à personne. Lorsque vous l’utilisez, assurez-vous que personne ne puisse l’observer.
Soyez également très prudent avec les informations de votre carte lors des paiements en ligne ou par téléphone. Utilisez des réseaux Wi-Fi sécurisés (ceux de votre hôtel, par exemple, ou votre propre connexion mobile) et évitez les réseaux publics non sécurisés pour toute transaction financière. Vérifiez toujours que l’adresse des sites web de paiement commence par « https:// » et qu’un cadenas est affiché dans la barre d’adresse, indiquant une connexion sécurisée.
Rester vigilant face à la fraude
Les tentatives de fraude peuvent prendre diverses formes. Méfiez-vous des offres trop alléchantes, des e-mails ou messages suspects qui vous demandent vos coordonnées bancaires, ou des personnes trop insistantes pour vous aider à un distributeur automatique. Les escrocs sont souvent inventifs et ciblent les voyageurs, qu’ils perçoivent comme potentiellement plus vulnérables ou moins attentifs.
« La vigilance est votre meilleure alliée en voyage. Un instant d’inattention peut suffire à compromettre la sécurité de vos finances. Prenez toujours le temps de vérifier et de douter avant d’agir. »
Vérifiez régulièrement vos relevés bancaires, même pendant votre voyage, grâce aux applications mobiles de votre banque. En cas de transaction suspecte ou de perte/vol de votre carte, contactez immédiatement votre banque pour faire opposition. Notez les numéros d’urgence de votre banque avant de partir et conservez-les dans un endroit sûr, distinct de votre portefeuille.
Que vous voyagiez à l’étranger ou que vous restiez en France, la sécurité de vos moyens de paiement reste une priorité absolue. Si vous envisagez de séjourner dans la région parisienne, il peut être utile de consulter notre guide détaillé sur les quartiers de Courbevoie en 2025 pour mieux préparer votre visite et sécuriser vos déplacements avec votre carte bancaire. Une bonne préparation géographique contribue à limiter les risques de fraude ou de perte lors de vos transactions.
Une planification minutieuse pour des voyages sereins
Voyager est une source d’enrichissement et de découvertes, et la gestion de vos finances ne devrait pas être une source d’inquiétude. En évitant les erreurs courantes avec votre carte bancaire à l’étranger, vous vous assurez une tranquillité d’esprit précieuse, vous permettant de vous concentrer sur l’essentiel : profiter de chaque instant.
Une bonne préparation et une vigilance accrue sont les clés d’une expérience financière fluide. Vous pouvez ainsi vous prémunir contre les frais inattendus, les blocages de carte et les risques de fraude. Voici un récapitulatif des points essentiels à retenir :
- Signalez toujours vos dates et destinations de voyage à votre banque.
- Vérifiez et ajustez vos plafonds de dépenses et de retraits avant de partir.
- Refusez systématiquement la conversion dynamique de devises (DCC) et optez pour la monnaie locale.
- Renseignez-vous sur les frais de transaction et de retrait de votre carte.
- Voyagez avec au moins deux cartes bancaires différentes, stockées séparément.
- Prévoyez une petite somme d’argent liquide pour les imprévus.
- Utilisez les distributeurs automatiques situés dans des lieux sécurisés et couvrez votre code PIN.
- Évitez les avances de fonds par carte de crédit en raison de leurs coûts élevés.
- Protégez vos informations bancaires et restez vigilant face aux tentatives de fraude.
En adoptant ces bonnes pratiques, vos transactions financières à l’étranger se dérouleront en toute fluidité, vous laissant libre de savourer pleinement votre aventure.